Sistemas construidos para Florida — definidos para la asegurabilidad.
Techo, HVAC, eléctrico, plomería, ventanas, solar. En el Sur de la Florida estos no son artículos de mantenimiento — son lo primero que revisan las aseguradoras y los prestamistas. Identificamos los problemas de condición y documentamos las posibles características de mitigación; la aseguradora determina la elegibilidad, los créditos y la prima.
Disfrute
Comerciabilidad
Seguro
Clima extremo de FL
Las 6 disciplinas
Cada una, definida por una vía: asegurabilidad + clima
 El guardián de la asegurabilidad
Techos
Un ensamblaje de techo que puede evaluarse con registros completos, no con suposiciones.
Explorar techos El sistema de 10 meses
Climatización (HVAC)
Explorar climatización (hvac) El obstáculo silencioso
Eléctrico
Explorar eléctrico El riesgo detrás de la pared
Plomería
Explorar plomería Créditos que se ven a través del vidrio
Ventanas
Explorar ventanas Las cuentas solares, sin adornos
Solar
Explorar solar
Construido para los extremos de Florida.
Techos, sistemas y envolventes entregados bajo un acuerdo escrito por separado con la compañía de construcción Academia afiliada, debidamente licenciada, para mantener asegurables las casas del Sur de la Florida ante el calor, el viento, la humedad y la lluvia.
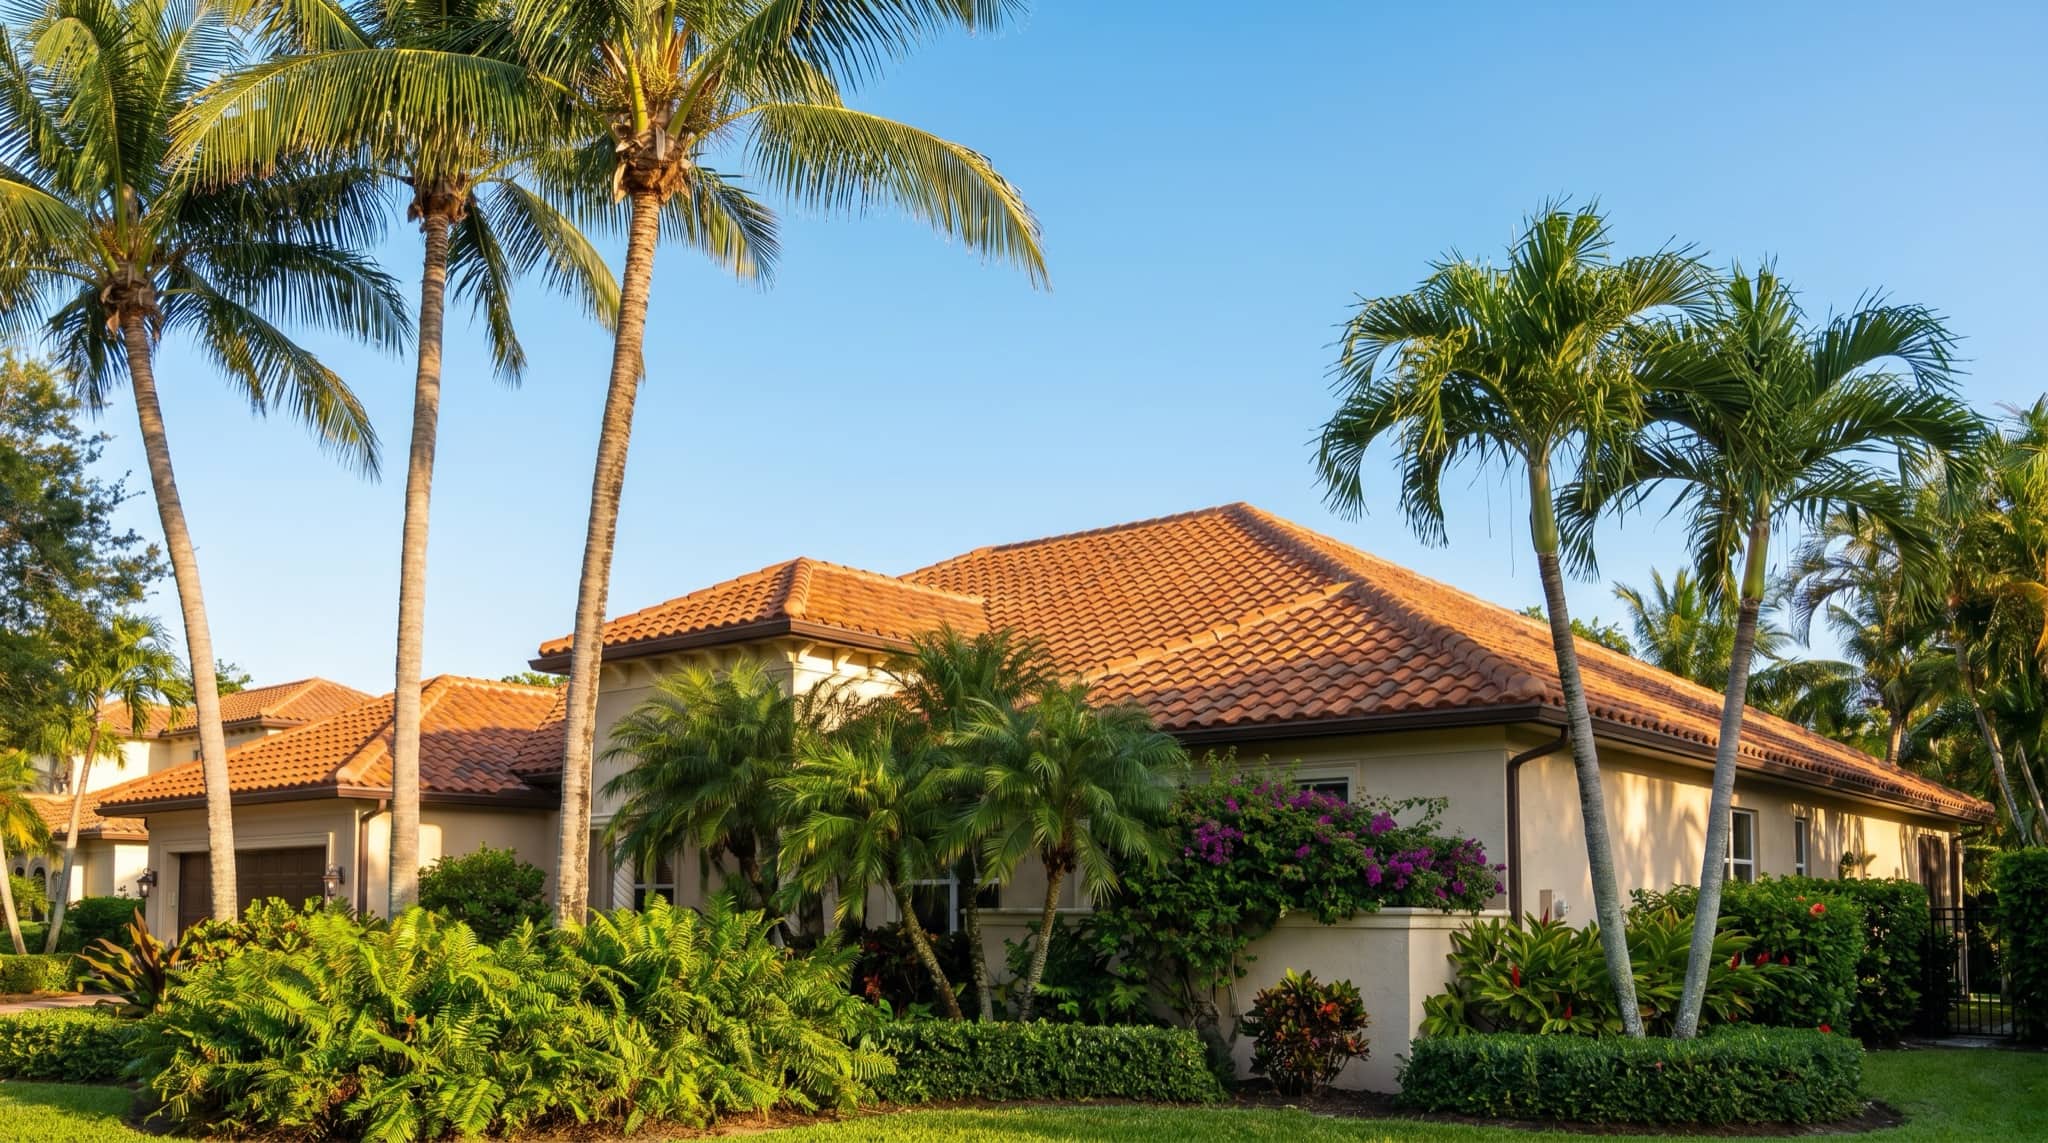
Barrel-tile roof on a Miami home against a blue sky, South Florida. 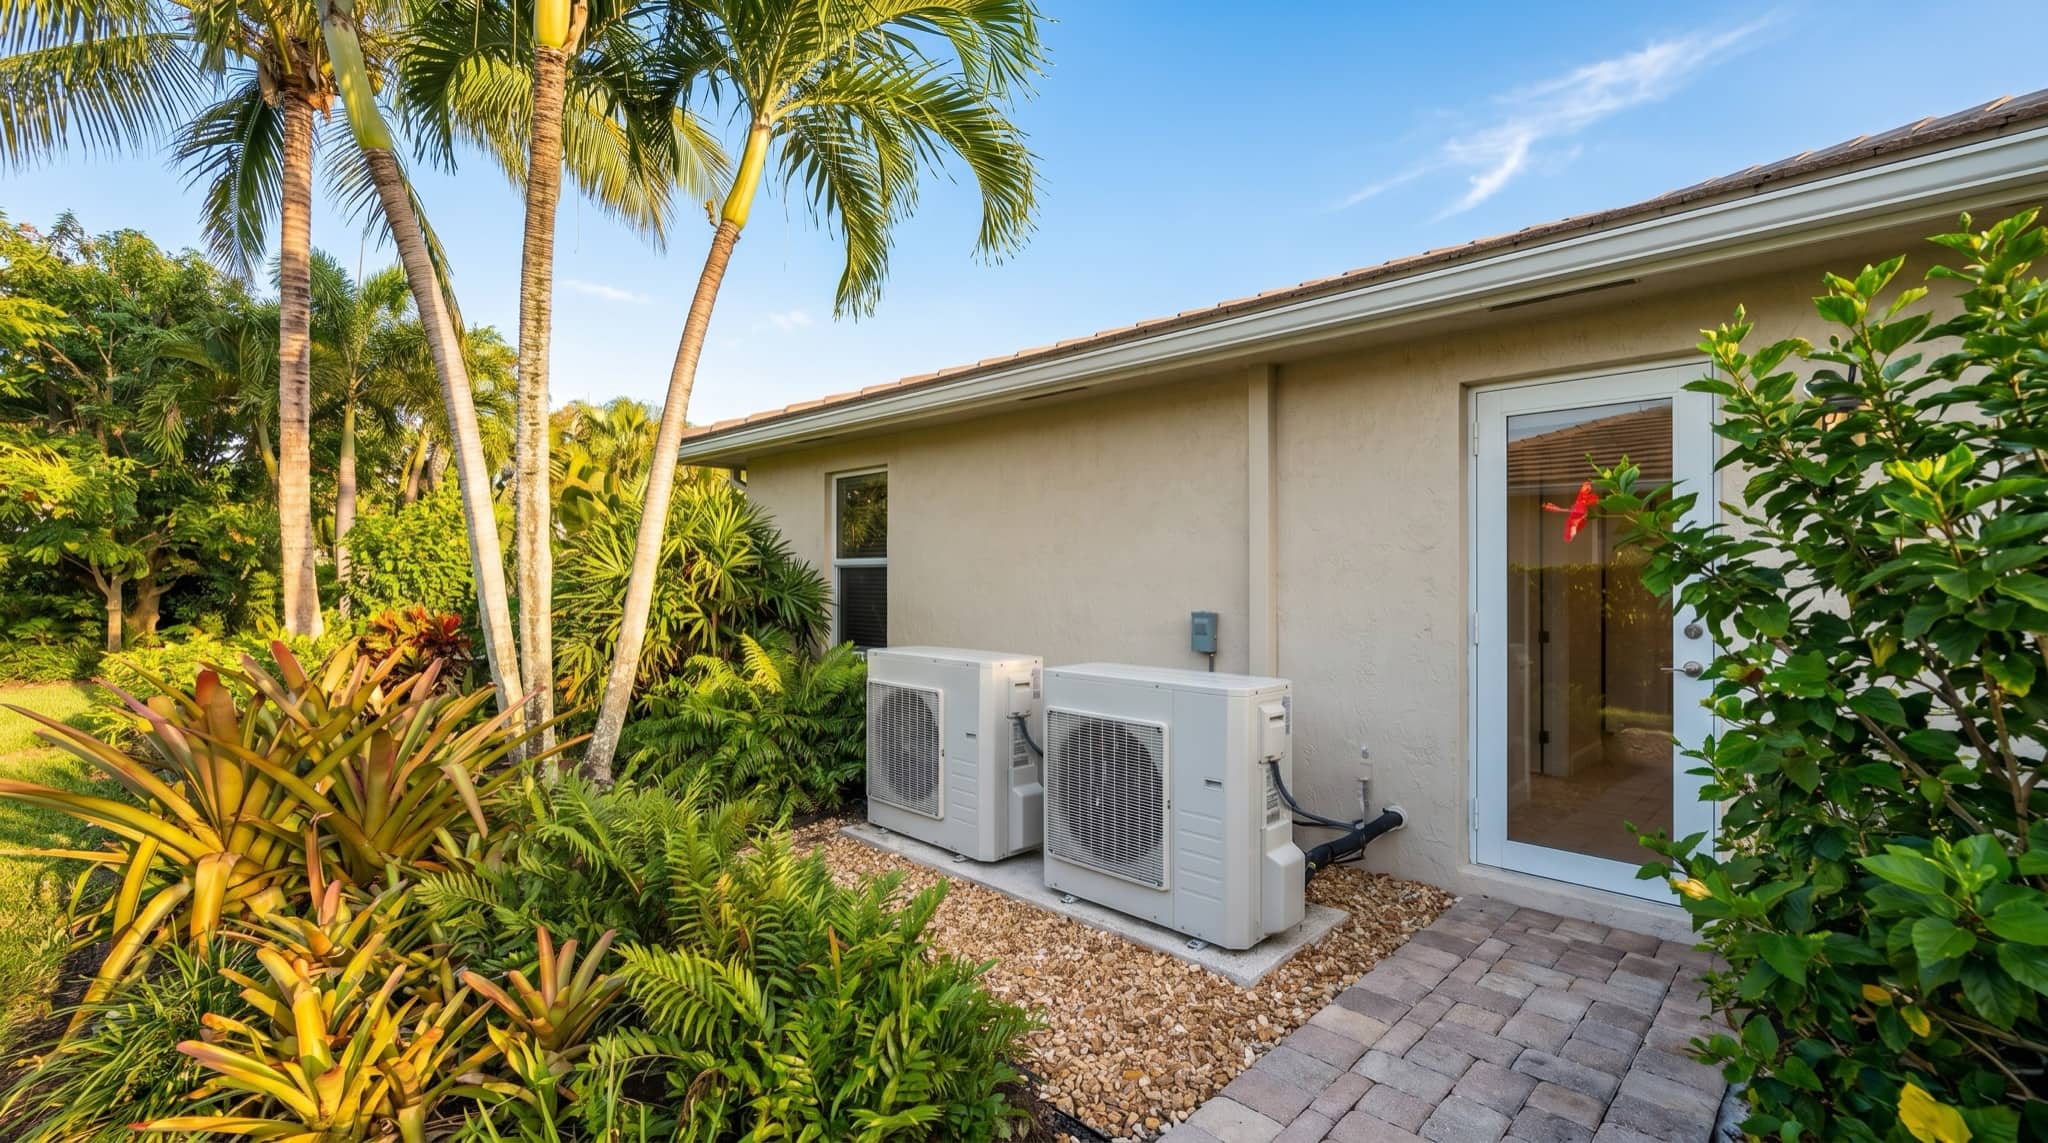
Outdoor AC condenser units beside a Florida home with palms, South Florida. 
Impact-resistant windows on a modern Florida home exterior, South Florida.
Solicite un estimado de rendimiento del hogar
Un equipo licenciado de Academia revisa cada solicitud — generalmente el mismo día.
Mejoras del Hogar
El eje de allá: valor + velocidad de venta.
Sistemas construidos para Florida — definidos para la asegurabilidad. — preguntas comunes
¿Qué es el rendimiento del hogar (home performance), y en qué se diferencia de la renovación?
La renovación cambia cómo se ve y se vive una casa. El trabajo de rendimiento son los sistemas que deciden si es asegurable, financiable y cómoda — techo, mecánico, eléctrico, plomería, ventanas y solar. En Florida, esos sistemas, no los acabados, son los que con más frecuencia detienen una venta.
¿Por qué estos sistemas importan tanto específicamente en el Sur de la Florida?
El calor, el viento, la humedad y la lluvia son las cuatro fuerzas que determinan las primas aquí, y las aseguradoras las incorporan directamente en el precio. La edad y construcción del techo, la protección de aberturas, y la condición eléctrica son los puntos que una aseguradora pregunta antes de cotizar.
¿Puede una casa quedar invendible por sus sistemas?
Puede quedar prácticamente invendible para un comprador financiado. Si no se puede contratar el seguro, el préstamo no puede cerrar — así que un techo al final de su vida útil o un panel que una aseguradora rechaza se convierte en un problema de la transacción sin importar qué tan bien se vea la casa.
¿Debo reparar los sistemas antes de listar, o darle un crédito al comprador?
Un crédito le permite al comprador poner su propio precio al trabajo en lugar del suyo, y el listado se sigue fotografiando e inspeccionando tal como está. Reparar primero suele ser la posición más fuerte, aunque vale la pena hacer la comparación antes de decidir.
¿Quién tiene la licencia para este trabajo?
La correduría de bienes raíces tiene la licencia de corredor; las licencias de techado, aire acondicionado, eléctrico, plomería, solar y contratista general las tiene una compañía de construcción Academia afiliada, separada y debidamente licenciada, que realiza el trabajo bajo su propio acuerdo escrito. Esa coordinación es la razón por la que una pregunta de rendimiento puede responderse con un alcance y un precio, no solo con una referencia.
¿Qué es una inspección de mitigación de viento?
Un instrumento de documentación, no una inspección estructural. Registra las características de resistencia a huracanes en el formulario uniforme de verificación de Florida. Nosotros identificamos los problemas de condición y documentamos las características de mitigación presentes en su casa; la aseguradora determina la elegibilidad, los créditos, y la prima — confirme los detalles con su aseguradora.